Domain water-cooling.de kaufen?
Wir ziehen mit dem Projekt
water-cooling.de um.
Sind Sie am Kauf der Domain
water-cooling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain water-cooling.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
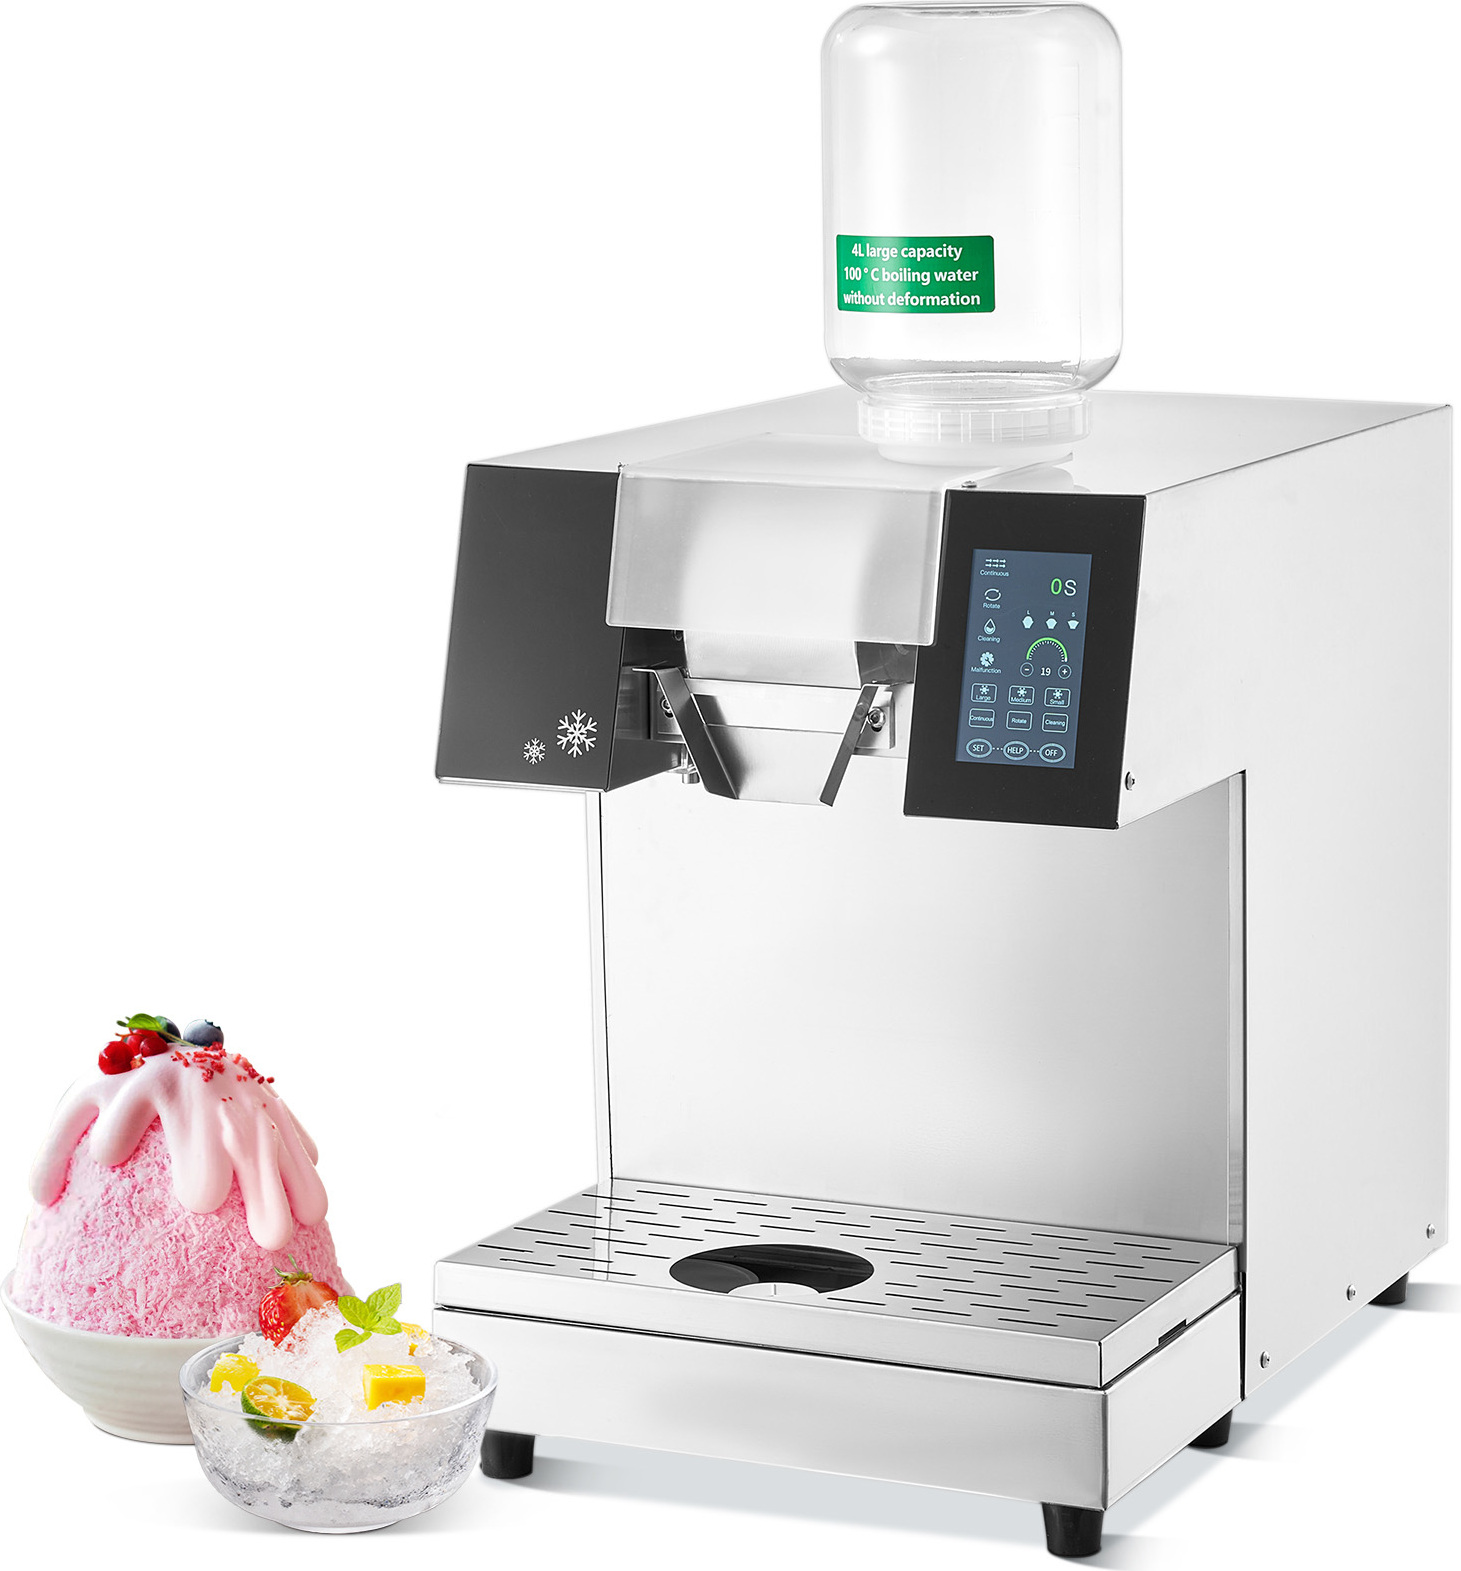
SucceBuy Kommerzielle Schneeflocken-Eismaschine, Edelstahl, 179 kg/24 h Elektrorasierer, Flüssigkeitskühlung für schnelle Wärmeableitung, EismaschineSchnellkühlsystem Vielseitige EisformenSie können die Einstellungen anpassen, um verschiedene Eisformen und -aromen wie Schneeflockeneis und Nudeleis zu erzeugen. Durchdachtes ZubehörIm Lieferumfang sind eine Eisschaufel, Zutatenbehälter und zwei Körbe mit je 4 Liter Fassungsvermögen für eine einfache Handhabung enthalten.. Vielseitig einsetzbarEs eignet sich perfekt für gewerbliche Orte wie Teeläden, Bäckereien, Konditoreien und Cafés. Effiziente WärmeableitungDas flüssigkeitsgekühlte Kühlsystem funktioniert in jeder Umgebung gut. Eine zusätzliche Wasserzufuhr zur Wärmeableitung führt zu einer schnelleren und besseren Kühlung. Schnelle Eisherstellung Mit Vorkühlung dauert die Herstellung von Milchshake-Eis nur 3 Sekunden. EspecificaciónLeistung: 500 W Hauptmaterial: Edelstahl + PP + PC Kühlmethode: Flüssigkeitskühlung Getriebe: Stufenlose Geschwindigkeitsregulierung Kühlgeschwindigkeit: 40 s Eimerkapazität: 1,1 gal / 4 L Produktgewicht: 92,59 lbs / 42 kg 24-Stunden-Eisproduktion:706,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100 Words for Water100 Words for Water , «100 Words for Water: A Projective Ecosocial Vocabulary» befasst sich mit dem dringenden Thema der verflochtenen Beziehung zwischen Wassersystemen und menschlichem Leben inmitten der eskalierenden Klimakrise. Ausgehend von der Aussage der Vereinten Nationen, dass die Klimakrise überwiegend eine Wasserkrise sei, sammelt diese Publikation über hundert Schlüsselbegriffe, definiert von zeitgenössischen Denker:innen aus den Bereichen der Wissenschaft, Philosophie, Politik,des Aktivismus und der Architektur. Begriffe wie Water Rights, Hydrocatharsis, Decommodification of Water und Liquid Modernity kreieren ein wichtiges Lexikon, um transformative Massnahmen anzuleiten und eine symbiotische Beziehung zum Wasser zu fördern. Das Buch ist als eine kollaborative Untersuchung angelegt und verbindet wissenschaftliche Erkenntnisse mit philosophischer Tiefe und architektonischer Perspektive, um unseren Umgang mit dem Wasser in sozialer, politischer und ökologischer Hinsicht neu zu definieren. Der Band ist illustriert durch kartografische Fallstudien und bietet lebendige und hoffungsvolle Szenarien für die Neugestaltung der gegenseitigen Abhängigkeit von Mensch und Wasser. Durch vielfältige Beiträge von Autor:innen und einen interdisziplin.ren Ansatz fordert «100 Words for Water» die Leserschaft dazu auf, Wassermanagement und Design als Grundlage für eine widerstandf.hige, artenreiche Zukunft neu zu denken. Das Buch ist ein unverzichtbares Werkzeug für Architekt:innen, Aktivist:innen, Entscheidungsträger:innen und alle, die sich für den ökosozialen Wandel und Wassergerechtigkeit einsetzen. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202505, Redaktion: Franch i Gilabert, Eva~Luzarraga, Mireia~Muino, Alejandro, Seitenzahl/Blattzahl: 316, Keyword: Decommodification of Water; Hydrocatharsis; Liquid Modernity; Water Rights, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Stadtplanung, Fachkategorie: Architekturtheorie~Architektur: öffentliche, gewerbliche und industrielle Gebäude~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 21, Gewicht: 728, Produktform: Kartoniert,22,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
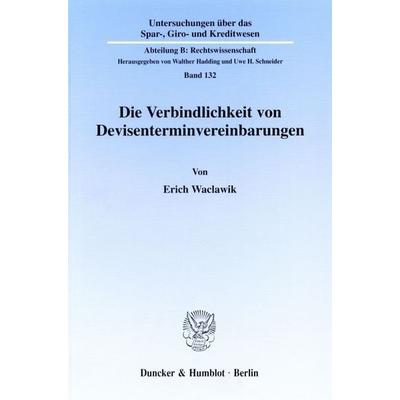
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
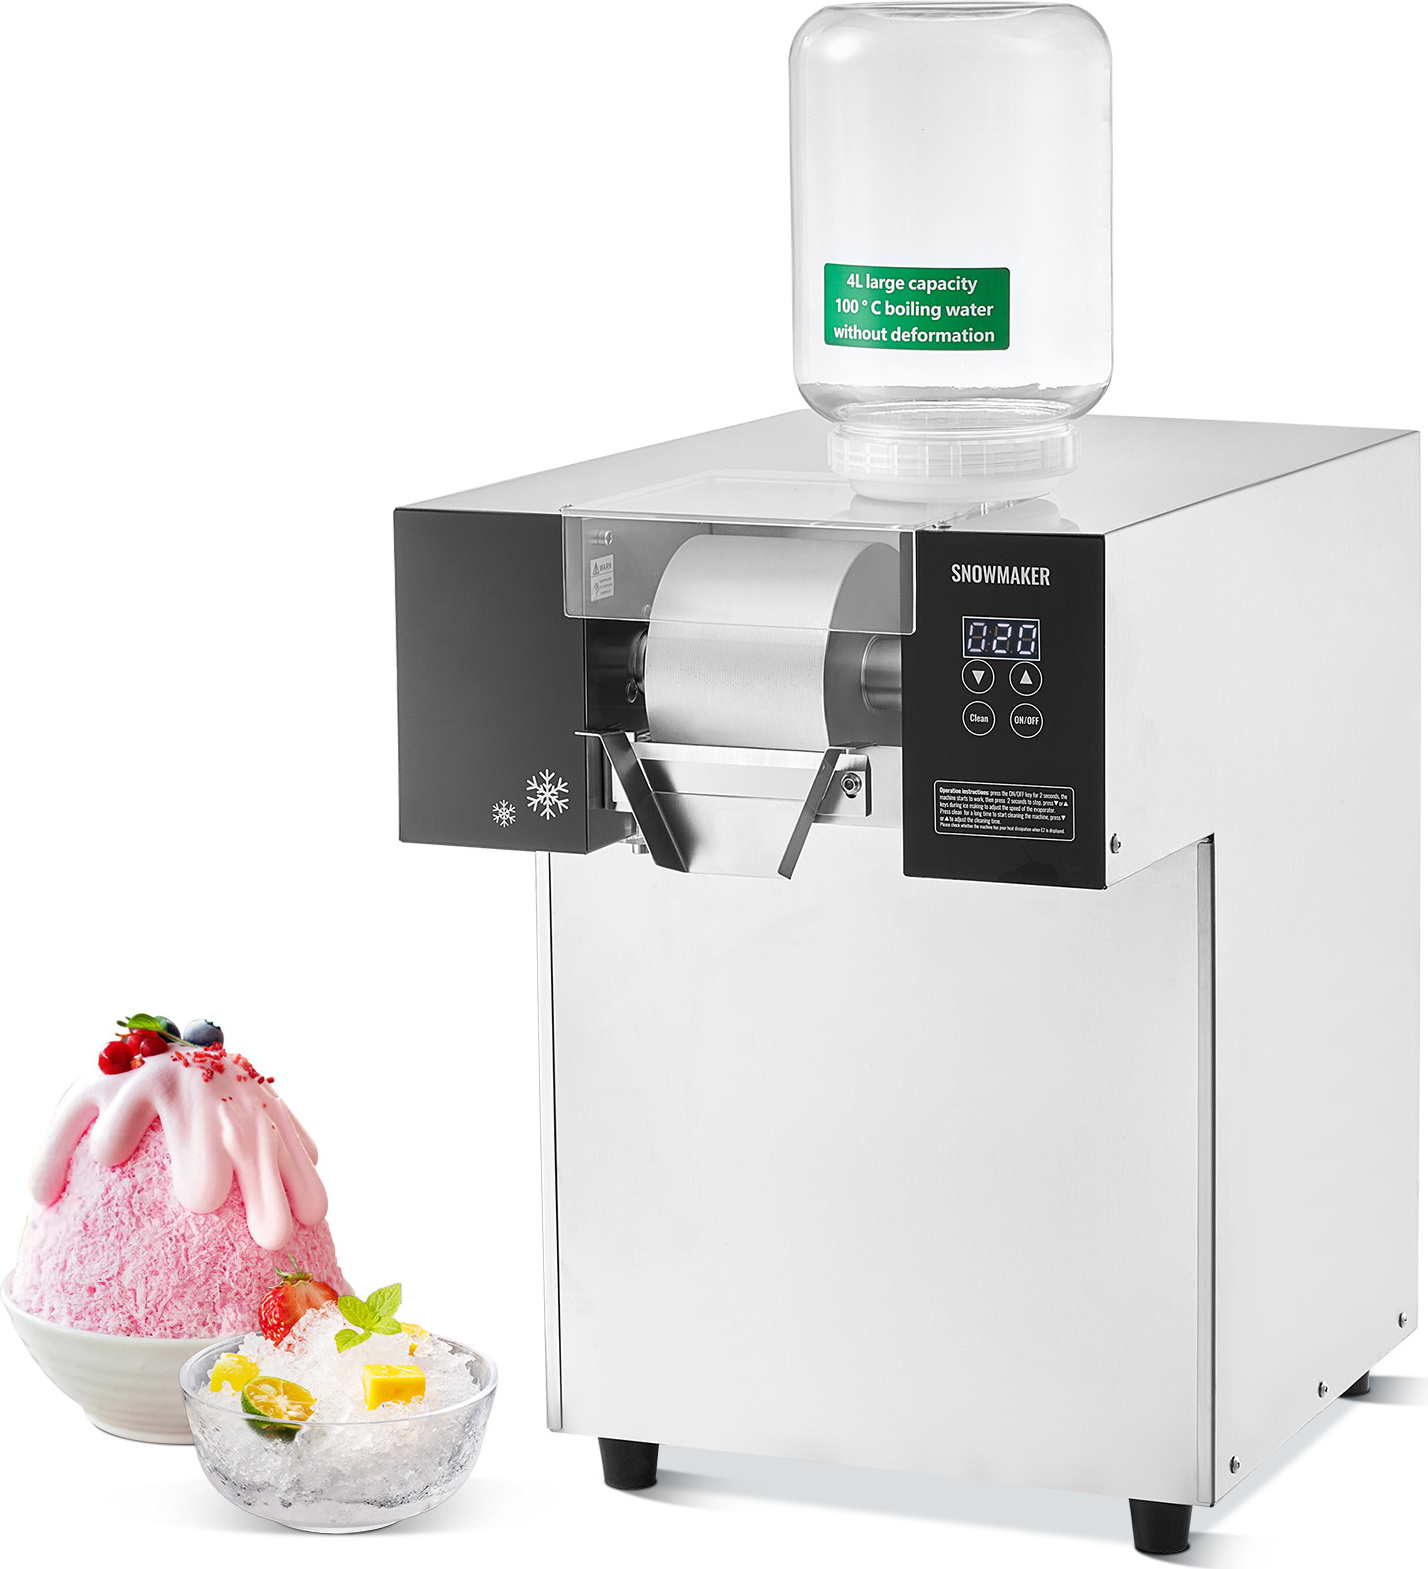
SucceBuy Kommerzielle Schneeflocken-Eismaschine, Edelstahl, 179 kg/24 h Elektrorasierer, Flüssigkeitskühlung für schnelle Wärmeableitung, EismaschineSchnellkühlsystem Vielseitige EisformenSie können die Einstellungen anpassen, um verschiedene Eisformen und -aromen wie Schneeflockeneis und Nudeleis zu erzeugen. Durchdachtes ZubehörIm Lieferumfang sind eine Eisschaufel, Zutatenbehälter und zwei Körbe mit je 4 Liter Fassungsvermögen für eine einfache Handhabung enthalten.. Vielseitig einsetzbarEs eignet sich perfekt für gewerbliche Orte wie Teeläden, Bäckereien, Konditoreien und Cafés. Effiziente WärmeableitungDas flüssigkeitsgekühlte Kühlsystem funktioniert in jeder Umgebung gut. Eine zusätzliche Wasserzufuhr zur Wärmeableitung führt zu einer schnelleren und besseren Kühlung. Schnelle Eisherstellung Mit Vorkühlung dauert die Herstellung von Milchshake-Eis nur 3 Sekunden. EspecificaciónLeistung: 500 W Hauptmaterial: Edelstahl + PP + PC Kühlmethode: Flüssigkeitskühlung Getriebe: Stufenlose Geschwindigkeitsregulierung Kühlgeschwindigkeit: 40 s Eimerkapazität: 1,1 gal / 4 L Produktgewicht: 92,59 lbs / 42 kg 24-Stunden-Eisproduktion:706,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100 Words for Water100 Words for Water , «100 Words for Water: A Projective Ecosocial Vocabulary» befasst sich mit dem dringenden Thema der verflochtenen Beziehung zwischen Wassersystemen und menschlichem Leben inmitten der eskalierenden Klimakrise. Ausgehend von der Aussage der Vereinten Nationen, dass die Klimakrise überwiegend eine Wasserkrise sei, sammelt diese Publikation über hundert Schlüsselbegriffe, definiert von zeitgenössischen Denker:innen aus den Bereichen der Wissenschaft, Philosophie, Politik,des Aktivismus und der Architektur. Begriffe wie Water Rights, Hydrocatharsis, Decommodification of Water und Liquid Modernity kreieren ein wichtiges Lexikon, um transformative Massnahmen anzuleiten und eine symbiotische Beziehung zum Wasser zu fördern. Das Buch ist als eine kollaborative Untersuchung angelegt und verbindet wissenschaftliche Erkenntnisse mit philosophischer Tiefe und architektonischer Perspektive, um unseren Umgang mit dem Wasser in sozialer, politischer und ökologischer Hinsicht neu zu definieren. Der Band ist illustriert durch kartografische Fallstudien und bietet lebendige und hoffungsvolle Szenarien für die Neugestaltung der gegenseitigen Abhängigkeit von Mensch und Wasser. Durch vielfältige Beiträge von Autor:innen und einen interdisziplin.ren Ansatz fordert «100 Words for Water» die Leserschaft dazu auf, Wassermanagement und Design als Grundlage für eine widerstandf.hige, artenreiche Zukunft neu zu denken. Das Buch ist ein unverzichtbares Werkzeug für Architekt:innen, Aktivist:innen, Entscheidungsträger:innen und alle, die sich für den ökosozialen Wandel und Wassergerechtigkeit einsetzen. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202505, Redaktion: Franch i Gilabert, Eva~Luzarraga, Mireia~Muino, Alejandro, Seitenzahl/Blattzahl: 316, Keyword: Decommodification of Water; Hydrocatharsis; Liquid Modernity; Water Rights, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Stadtplanung, Fachkategorie: Architekturtheorie~Architektur: öffentliche, gewerbliche und industrielle Gebäude~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 21, Gewicht: 728, Produktform: Kartoniert,22,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SucceBuy Kommerzielle Schneeflocken-Eismaschine von, 385 Pfund/24 Stunden, Edelstahl, elektrisch, Flüssigkeitskühlung für schnelle Wärmeableitung, EismaschineSchnelle WärmeableitungDas flüssigkeitsgekühlte Kühlsystem der SucceBuy-Maschine ist für verschiedene Umgebungen geeignet. Es nutzt zusätzliche Wasserzufuhr zur Wärmeableitung und sorgt so für eine schnellere und effektivere Kühlung, unabhängig von den Umgebungsbedingungen. Flüssigkeitsgekühlte Schneeflocken-EismaschineDiese flüssigkeitsgekühlte Maschine von SucceBuy verfügt über einen leistungsstarken 800-W-Kompressor, der innerhalb von 40 Sekunden eine schnelle Kühlung erreicht. Sie verfügt über zwei Körbe mit 4 l Fassungsvermögen und kann eine große Menge Eis produzieren, die für die Herstellung verschiedener Eissorten geeignet ist. Schnelle ProduktionEin 800W Hochleistungsmotor sorgt in der SucceBuy-Maschine für einen stabilen Betrieb und eine schnelle Abkühlung in 40 Sekunden. Nach dem Vorkühlen können Sie durch Einfüllen der Zutaten in nur 3 Sekunden Milchshake-Eis herstellen.. Mehrere FormenPassen Sie die Einstellungen der SucceBuy-Maschine an, um verschiedene Formen wie Schn611,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.